
Migliori Mutui Online 2026: Guida al Confronto e alla Scelta

Il mercato immobiliare italiano sta vivendo una fase di profonda trasformazione e individuare i Migliori Mutui Online 2026: Guida al Confronto e alla Scelta è diventato un pilastro essenziale per chiunque desideri acquistare casa senza pesare eccessivamente sul bilancio familiare.
In un contesto economico caratterizzato da una nuova stabilità dei tassi dopo le turbolenze degli anni passati, le banche digitali offrono oggi soluzioni estremamente competitive che meritano un’analisi tecnica e strategica dettagliata.
“Nel 2026, la velocità digitale non è solo una comodità, ma un risparmio finanziario tangibile: bloccare un tasso oggi può significare risparmiare migliaia di euro in vent’anni.”
Il panorama dei mutui nel 2026: Digitalizzazione e Tassi
Il 2026 segna un punto di svolta per il mercato creditizio italiano. La digitalizzazione non è più un’opzione accessoria, ma lo standard operativo che ha ridefinito il rapporto tra istituto e cliente. Le previsioni per gli indici di riferimento indicano una fase di “stabilità strutturale”: l’Euribor (per il variabile) e l’Eurirs (per il fisso) si attestano su valori prossimi al 3%, riflettendo una politica monetaria della BCE finalmente orientata al controllo dell’inflazione.
L’uso della firma elettronica qualificata e del caricamento documenti in cloud ha ridotto i tempi di istruttoria del 40% rispetto al decennio precedente. Monitorare le decisioni di Francoforte rimane fondamentale: ogni variazione dei tassi direttori influenza immediatamente l’offerta digitale, rendendo i comparatori online strumenti dinamici e indispensabili per intercettare lo spread più basso.
Tasso Fisso o Variabile: Quale conviene oggi?
La scelta del tasso è la decisione più strategica del 2026. Non si tratta di indovinare il futuro, ma di gestire il proprio profilo di rischio.
- Tasso Fisso: Legato all’indice Eurirs, garantisce una rata immutabile. È la scelta per chi ha un reddito stabile e non vuole sorprese, specialmente con tassi che hanno abbandonato i minimi storici per stabilizzarsi su livelli naturali.
- Tasso Variabile: Indicizzato all’Euribor, offre uno spread iniziale più basso ma espone alle oscillazioni del mercato. Nel 2026, il variabile è spesso accompagnato da clausole di protezione (CAP) o opzioni di passaggio al fisso (Mutuo Misto).
| Tipologia | Indice Rif. | Vantaggi 2026 | Ideale Per |
|---|---|---|---|
| Tasso Fisso | Eurirs (IRS) | Pianificazione totale, zero rischi. | Famiglie e giovani coppie. |
| Tasso Variabile | Euribor 3M/6M | Risparmio se i tassi scendono. | Chi ha flessibilità reddituale. |
| Mutuo Green | Misto/Fisso | Sconto spread (0.10% – 0.30%). | Case Classe A o B. |
| Variabile con CAP | Euribor + Cap | Vantaggio variabile con tetto max. | Chi cerca un compromesso. |
Parametri di confronto oltre il tasso nominale (TAN e TAEG)
Per individuare i migliori mutui online nel 2026, limitarsi all’analisi del solo TAN è un errore tecnico grave che può trarre in inganno il risparmiatore. Se il TAN (Tasso Annuo Nominale) rappresenta l’interesse puro applicato al capitale erogato, la vera bussola per il confronto è il TAEG (Tasso Annuo Effettivo Globale). Questo indicatore esprime il costo reale del finanziamento poiché include per legge tutte le spese obbligatorie legate all’erogazione del credito.
Nel calcolo della convenienza di un investimento immobiliare, la formula per determinare il costo totale è espressa dal rapporto tra la somma di tutte le rate previste e gli oneri accessori iniziali:
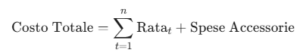
È fondamentale verificare quali voci siano effettivamente incluse nel calcolo del TAEG per evitare sorprese durante il rogito. In particolare, il costo effettivo è composto da:
- Spese di istruttoria: Il compenso per l’analisi della pratica da parte della banca.
- Perizia tecnica: Il costo del tecnico incaricato di valutare l’immobile.
- Imposta sostitutiva: Pari allo 0,25% dell’importo per la prima casa, trattenuta alla fonte.
- Assicurazione scoppio e incendio: L’unica polizza obbligatoria per legge.
- Costi di gestione: Spese per l’incasso della rata e invio comunicazioni.
Un elemento critico nel 2026 riguarda le polizze facoltative CPI (Credit Protection Insurance). Spesso le banche offrono uno spread ridotto a patto di sottoscrivere assicurazioni sulla vita o sulla perdita d’impiego. Sebbene queste offrano protezione, il loro costo elevato può non apparire nel TAEG se presentate come facoltative, appesantendo di fatto il costo reale del mutuo. Per una trasparenza totale, il passo obbligatorio resta il confronto del prospetto informativo standardizzato (ESIS), l’unico documento che permette di confrontare oggettivamente le offerte di diversi istituti.
Requisiti e garanzie: LTV e Rapporto Rata-Reddito
Le banche digitali nel 2026 applicano criteri rigorosi basati sulla sostenibilità finanziaria. I due parametri cardine sono:
- Rapporto Rata-Reddito: La rata non dovrebbe superare il \(30\% – 35\%\) delle entrate nette mensili.
- Loan to Value (LTV): Il rapporto tra il prestito e il valore dell’immobile. Un LTV inferiore all’80% garantisce l’accesso ai tassi “Premium”.
Per i giovani Under 36, il 2026 conferma le agevolazioni del Fondo di Garanzia Consap, permettendo finanziamenti fino al 100% del valore dell’immobile, purché si rispetti il limite ISEE e la soglia di prezzo prevista dalla normativa vigente.
Come richiedere un preventivo e gestire la pratica digitalmente
La gestione digitale nel 2026 è fluida ma richiede precisione. Per accelerare i tempi, prepara un kit documentale in formato PDF:
- Documenti d’identità elettronici (CIE).
- Ultime tre buste paga o Modello Unico.
- Certificazione Unica (CU) e ultimi 6 mesi di estratto conto.
- Visura catastale e planimetria dell’immobile.
Sfruttare la consulenza video-call offerta dalle banche online permette di risolvere dubbi tecnici in tempo reale, garantendo che la firma elettronica avvenga su un contratto pienamente compreso.
Mutui Green: L’avanguardia del risparmio nel 2026
I Mutui Green rappresentano la vera strategia di risparmio nel lungo periodo. Le banche online premiano l’acquisto di immobili ad alta efficienza energetica (Classe A o B) con sconti sullo spread fino allo 0,30%. Questa scelta anticipa le direttive europee e assicura che l’asset immobiliare mantenga il suo valore commerciale nei decenni a venire, mitigando il rischio di svalutazione per le case “energivore”.
Inoltre, la Surroga del Mutuo rimane lo strumento di difesa principale: se i tassi scendono in futuro, potrai trasferire il finanziamento verso un altro istituto a costo zero, abbattendo ulteriormente il TAEG senza penali di estinzione anticipata.
Domande Frequenti sui Migliori Mutui Online 2026
Quali sono i migliori mutui online nel 2026?
I migliori mutui online nel 2026 sono quelli che offrono un TAEG competitivo, spese ridotte e flessibilità nelle condizioni contrattuali. Le banche digitali spesso propongono tassi più bassi grazie a costi operativi inferiori rispetto agli istituti tradizionali.
Conviene richiedere un mutuo online rispetto alla banca tradizionale?
Sì, nel 2026 i mutui online risultano spesso più convenienti perché riducono le spese di gestione e offrono processi più rapidi. Inoltre, permettono di confrontare facilmente più offerte in tempo reale.
Qual è la differenza tra TAN e TAEG?
Il TAN (Tasso Annuo Nominale) rappresenta l’interesse applicato al capitale, mentre il TAEG include tutte le spese obbligatorie del mutuo, come istruttoria, perizia e assicurazioni. Il TAEG è quindi il parametro più importante per valutare il costo reale del finanziamento.
Meglio mutuo a tasso fisso o variabile nel 2026?
Nel 2026 il tasso fisso è ideale per chi cerca stabilità e sicurezza, mentre il variabile può essere conveniente se si prevede una riduzione dei tassi. Le soluzioni ibride, come il variabile con CAP, rappresentano un buon compromesso.
Cos’è il Loan to Value (LTV) e perché è importante?
Il Loan to Value (LTV) è il rapporto tra l’importo del mutuo e il valore dell’immobile. Un LTV inferiore all’80% permette di ottenere condizioni migliori e tassi più vantaggiosi.
Quali documenti servono per richiedere un mutuo online?
Sono necessari documento d’identità, codice fiscale, documenti reddituali (buste paga o dichiarazione dei redditi), estratti conto e documentazione dell’immobile come visura catastale e APE.
Cos’è il mutuo green e quali vantaggi offre?
Il mutuo green è un finanziamento dedicato all’acquisto di immobili ad alta efficienza energetica. Nel 2026 offre sconti sul tasso fino allo 0,30% e favorisce il mantenimento del valore dell’immobile nel tempo.
È possibile cambiare mutuo dopo averlo sottoscritto?
Sì, grazie alla surroga del mutuo è possibile trasferire il finanziamento a un’altra banca per ottenere condizioni migliori, senza costi aggiuntivi o penali.
Quanto deve essere la rata del mutuo rispetto allo stipendio?
In genere la rata del mutuo non dovrebbe superare il 30-35% del reddito netto mensile, per garantire una gestione sostenibile del debito.
Le banche online sono sicure per richiedere un mutuo?
Sì, le banche online nel 2026 utilizzano sistemi di sicurezza avanzati e sono regolamentate dalle autorità finanziarie. È importante verificare sempre che l’istituto sia autorizzato e affidabile.
Conclusioni: La scelta informata per il tuo futuro
Navigare nel mercato dei Migliori Mutui Online 2026 richiede un approccio analitico. Con indici di riferimento stabili, il risparmio reale si ottiene pesando correttamente il TAEG e le opzioni di flessibilità. La digitalizzazione ha reso la comparazione trasparente, immediata e potente: una scelta informata oggi è la garanzia di una serenità finanziaria che durerà per tutto il ciclo di vita del tuo investimento immobiliare.
Disclaimer: Questa guida ha scopo puramente informativo ed educativo. I tassi d’interesse e le condizioni bancarie sono soggetti a variazioni di mercato. Si consiglia di consultare i fogli informativi ufficiali degli istituti di credito prima di ogni sottoscrizione
Informazioni sull'autore

Sono laureata in Giurisprudenza e Marketing, e mi occupo di creazione di contenuti strategici, branding e social media. Sono appassionata di finanza e comunicazione, e mi piace rendere chiari e accessibili anche i temi più complessi. Comunicativa e organizzata, adoro il mondo della moda e fare buoni acquisti. Nel tempo libero, amo stare a contatto con la natura, cucinare, viaggiare e immergermi in contenuti che mi ispirano a imparare ogni giorno di più.


